
Renda Passiva para Todos: Comece Com o Que Você Tem
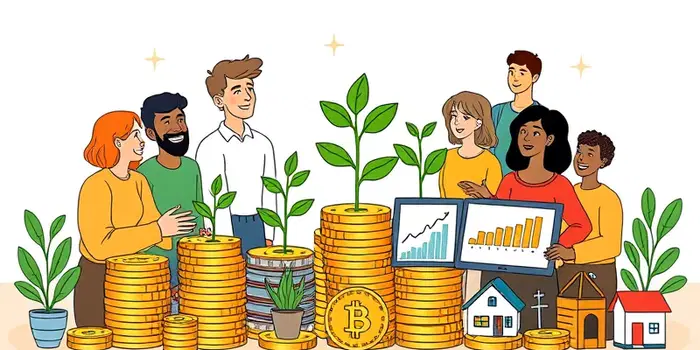
Renda passiva não é sinônimo de dinheiro fácil, mas de planejamento estratégico e persistente. Com organização e escolhas adequadas, qualquer pessoa pode construir fluxos de receita que crescem no tempo.
Antes de tudo, é fundamental entender o conceito e desconstruir mitos comuns: não é preciso ter muito dinheiro para iniciar; não existem resultados imediatos; e nem toda renda recorrente é isenta de riscos.
Definição e Mitos Sobre Renda Passiva
Renda passiva é o dinheiro gerado por um ativo, investimento, direito ou sistema que continua produzindo receita com pouca intervenção diária depois de estruturado. Essa definição deixa claro que, embora o trabalho inicial possa ser intenso, a manutenção tende a ser menos frequente.
- Requer capital, tempo, conhecimento ou trabalho inicial.
- Demanda organização e disciplina financeira.
- Envolve riscos que não são abolidos automaticamente.
Para desmistificar exemplos encontrados na internet:
- Não é preciso ser rico: pequenas quantias regulares criam resultados ao longo do tempo.
- Renda passiva não surge do dia para a noite: leva meses ou anos.
- Nem todo rendimento recorrente é seguro: cada ativo tem características próprias.
Contexto Econômico Brasileiro em 2026
O cenário macroeconômico define o potencial de cada investimento. Em 2026, a Selic está em 13,75% ao ano, após cortes graduais de 0,25 ponto, e a meta de inflação é de 3%, com tolerância entre 1,5% e 4,5%. Esses números mostram que o investidor deve olhar para o rendimento real, não apenas o nominal.
O cálculo do retorno real aproximado é essencial para medir ganhos de verdade:
Retorno real aproximado ≈ (1 + retorno nominal) ÷ (1 + inflação) − 1
Por exemplo, 10% de retorno nominal contra 4% de inflação gera um ganho real de cerca de 5,77% ao ano, antes de impostos e custos.
Quanto Capital é Necessário?
O montante exigido depende de três variáveis:
- Capital investido.
- Retorno líquido.
- Renda mensal desejada.
Fórmula simples:
Capital necessário = renda anual desejada ÷ taxa de retirada anual
Para uma renda de R$ 500 mensais (R$ 6.000/ano) a 6% líquido ao ano, precisaríamos de aproximadamente R$ 100.000. Já R$ 1.000 mensal (R$ 12.000/ano) exigiria R$ 200.000.
Além desse cálculo pontual, é didático mostrar como aportes mensais e tempo interagem:
Esses números são meramente ilustrativos e não levam em conta impostos, taxas ou volatilidade de mercado.
Comece com o que Você Já Tem
Identificar seus recursos iniciais é o primeiro passo para implementar um plano de renda passiva. Dividimos em quatro categorias:
1. Dinheiro Disponível
Mesmo valores pequenos podem criar o hábito de investir:
- R$ 20 por semana em um fundo de baixa volatilidade.
- R$ 50 mensais em CDB ou Tesouro Direto.
- Uso de parte de bônus, décimo terceiro ou restituição.
2. Tempo para Criar Ativos
Quem tem pouco capital, mas horas livres, pode produzir:
- E-books, cursos online ou apostilas.
- Templates, músicas ou fotografias licenciáveis.
- Newsletters ou blogs com monetização via afiliados.
Esse caminho exige trabalho de criação, Divulgação e atualização constante de conteúdo.
3. Conhecimento Profissional
Profissionais podem transformar expertise em produtos:
- Consultorias convertidas em vídeo-aulas.
- Planilhas, modelos e workshops digitais.
- Licenciamento de metodologias proprietárias.
4. Bens Disponíveis
Bens físicos podem gerar receita, mas têm custos:
- Alugar vaga de garagem ou quarto extra.
- Locar equipamentos e veículos.
- Vender ou licenciar fotografias e artes.
É preciso considerar custos ocultos de manutenção e riscos de vacância e inadimplência.
Principais Caminhos de Renda Passiva no Brasil
Com base nos recursos descritos, apresentamos os principais ativos acessíveis:
Reserva de Emergência
Antes de investir, construa um colchão financeiro separado do dinheiro do dia a dia, com foco em liquidez e baixo risco. Ela evita que você venda investimentos em momentos de crise.
Títulos Públicos (Tesouro Direto)
São oferecidos em três modalidades:
- Pós-fixados, atrelados à Selic.
- Prefixados, com taxa fixa até o vencimento.
- Indexados à inflação, garantindo ganho real.
Observe liquidez, prazo, tributação e objetivo antes de comprar.
CDBs, LCIs e LCAs
Emitidos por bancos, costumam pagar percentual do CDI. Comparar:
- Prazo e liquidez.
- Emissor e cobertura pelo FGC.
- Taxas e tributação.
Fundos de Investimento
Reúnem recursos de vários investidores, mas cobram taxas de administração e performance. Avalie estratégia, liquidez, histórico de risco e composição da carteira.
Ações e Dividendos
Ações podem gerar dividendos, mas não há garantia de pagamento ou constância. Analise lucro, geração de caixa, governança e sustentabilidade dos proventos.
Fundos Imobiliários
Permitem acesso ao mercado imobiliário sem comprar um imóvel inteiro, mas têm risco de vacância, oscilação de preço e variação das distribuições.
Conclusão
Construir renda passiva exige consistência nos aportes, aprendizado contínuo e gestão de riscos. Não é um atalho, mas um caminho de longo prazo para independência financeira.
Comece hoje mesmo com o que você já tem: uma pequena quantia em caixa, tempo livre, conhecimento ou bens ociosos. Cada passo, por menor que seja, aproxima você de mais estabilidade e liberdade.
Mantenha disciplina, organize seu plano de ação e acompanhe seus resultados. A jornada para a renda passiva é feita de metas claras, revisões periódicas e ajustes conforme o cenário econômico e seus objetivos pessoais.
Referências
- https://oglobo.globo.com/economia/noticia/2026/09/22/banco-central-detalha-corte-da-selic-para-1375percent-em-ata-do-copom.ghtml
- https://oglobo.globo.com/economia/noticia/2026/08/11/banco-central-publica-ata-do-copom-que-baixou-taxa-selic-de-1425percent-para-14percent-ao-ano.ghtml
- https://g1.globo.com/economia/noticia/2026/09/16/copom-reduz-a-taxa-basica-de-juros-da-economia-a-selic-de-14percent-para-1375percent-ao-ano.ghtml
- https://oglobo.globo.com/economia/financas/noticia/2026/09/16/banco-central-reduz-taxa-selic-para-1375.ghtml
- https://oglobo.globo.com/economia/financas/noticia/2026/08/05/banco-central-corta-selic-pela-4a-vez-seguida-de-1425percent-para-14percent-ao-ano.ghtml
- https://oglobo.globo.com/economia/financas/noticia/2026/09/22/banco-central-detalha-hoje-decisao-que-levou-ao-corte-da-selic-para-1375percent-ao-ano.ghtml
- https://oglobo.globo.com/google/amp/economia/noticia/2026/08/11/banco-central-publica-ata-do-copom-que-baixou-taxa-selic-de-1425percent-para-14percent-ao-ano.ghtml
- https://oglobo.globo.com/economia/noticia/2026/06/23/banco-central-divulga-ata-do-copom.ghtml
- https://agenciabrasil.ebc.com.br/economia/noticia/2026-06/mercado-eleva-projecao-de-inflacao-e-ve-selic-em-14-ao-ano-em-2026
- https://www1.folha.uol.com.br/mercado/2026/08/banco-central-reduz-selic-a-14-ao-ano-com-corte-de-025-ponto-pela-quarta-vez.shtml
Últimas Notícias
-
 07/11/2026 - 21:23Como Sair do Vermelho: Um Guia Prático e Eficaz
-
 07/11/2026 - 02:42Como Proteger Seu Capital da Inflação
-
 06/11/2026 - 08:44Pagamento por QR Code: A Evolução do Uso de Cartões
-
 05/11/2026 - 11:38Revisão Financeira: Um Check-up para Sua Saúde Econômica
-
 04/11/2026 - 21:05A Crise da Cadeia de Suprimentos Global
-
 03/11/2026 - 22:19Acelerando Sua Riqueza com Renda Passiva Estratégica
Leia mais...
-
 03/11/2026 - 22:19Acelerando Sua Riqueza com Renda Passiva Estratégica
-
 31/10/2026 - 20:41Pequenos Investimentos, Grande Renda Passiva: É Possível?
-
 30/10/2026 - 15:58Renda Passiva: Mais Tempo, Mais Dinheiro, Mais Liberdade
-
 28/10/2026 - 15:09O Guia Definitivo para Criar Renda Passiva Duradoura
-
 27/10/2026 - 06:47Maximize Seus Ganhos com Estratégias de Renda Passiva
-
 24/10/2026 - 17:27Renda Passiva: A Chave para Uma Vida Sem Preocupações
-
 22/10/2026 - 20:11Da Teoria à Prática: Como Viver de Renda Passiva
-
 21/10/2026 - 03:34Construindo um Império de Renda Passiva: O Passo a Passo