
Pequenos Investimentos, Grande Renda Passiva: É Possível?
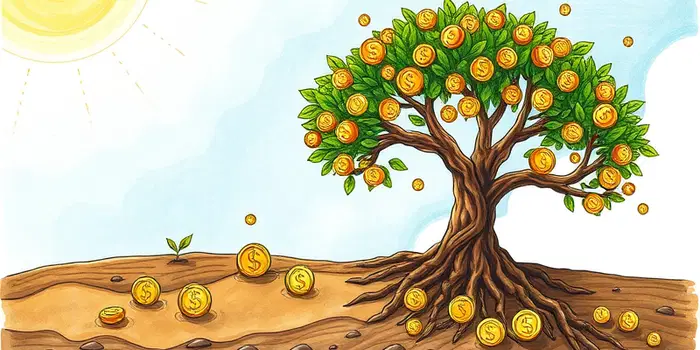
Começar a investir com quantias modestas é o sonho de muitos. Mas como transformar centavos em renda que caia na conta sem esforço diário?
Este guia explora a realidade matemática dos aportes, mostrando que a renda passiva exige disciplina, tempo e expectativas alinhadas com a verdade financeira.
O que é renda passiva
Renda passiva é o dinheiro recebido sem trocar diretamente horas de trabalho por cada pagamento. Ainda assim, não significa dinheiro sem esforço ou cuidados.
No mercado financeiro, a renda passiva pode vir de diversas fontes:
- Juros de títulos de renda fixa
- Distribuições de fundos imobiliários
- Dividendos de ações
- Rendimentos de fundos e outros ativos
- Aluguéis de imóveis ou royalties digitais
Mesmo sem a troca direta de tempo por dinheiro, é preciso escolher ativos, gerenciar riscos, pagar impostos quando aplicável e preservar ou reinvestir o patrimônio.
A matemática dos pequenos aportes
A renda mensal aproximada resulta da multiplicação do patrimônio investido pela taxa mensal líquida. Em termos simples:
Renda mensal ≈ Patrimônio × Taxa mensal líquida
O efeito mais poderoso ao investir valores modestos é o juros compostos ao longo dos anos. Veja uma simulação hipotética:
Esses valores são apenas projeções matemáticas antes de impostos, custos e inflação. A rentabilidade real pode variar.
Para estimar quanto você precisa para uma renda fixa mensal, use:
Patrimônio necessário = Renda desejada / Taxa mensal líquida
Por exemplo, com 0,6% ao mês, R$ 1.000 demandariam cerca de R$ 166.700 em investimentos.
Inflação: renda nominal não é renda real
Receber R$ 1.000 hoje não equivale a R$ 1.000 daqui a dez anos, pois a inflação corrói o poder de compra.
Para calcular o ganho real, descontando inflação, use:
Rentabilidade real = (1 + rentabilidade nominal) / (1 + inflação) – 1
Assim, se um ativo rende 10% ao ano e a inflação é 4%, o ganho real é cerca de 5,8%. Uma estratégia de renda passiva sustentável deve sempre preservar o poder de compra.
Onde começar com pouco dinheiro
Iniciar com um pequeno capital é perfeitamente viável. O importante é conhecer as opções e seus riscos:
- Tesouro Direto: títulos públicos de diferentes tipos—Selic, Prefixado e IPCA+—com liquidez e valores mínimos acessíveis.
- CDBs: remuneração prefixada, pós-fixada ou atrelada ao CDI; atenção ao percentual do CDI, ao prazo e à cobertura do FGC.
- LCI e LCA: isenção de IR para pessoas físicas, mas compare taxas e prazos antes de decidir.
- Fundos Imobiliários: cotas negociadas em bolsa que distribuem aluguéis, sujeitas a vacância e oscilações de preço.
- Ações pagadoras de dividendos: possível fonte de renda variável; avalie geração de caixa e sustentabilidade dos pagamentos.
- ETFs: cestas de ativos que facilitam a diversificação, embora nem sempre distribuam rendimentos regulares.
Reserva de emergência antes da renda passiva
Antes de buscar ganhos de longo prazo, é fundamental construir uma reserva para imprevistos. A sequência financeira ideal:
- Organizar o orçamento.
- Quitar dívidas caras.
- Formar reserva de emergência.
- Definir objetivos e prazos.
- Investir regularmente.
- Reinvestir rendimentos.
- Aumentar aportes com a renda.
Manter essa reserva em ativos líquidos e de baixo risco e alta liquidez evita vendas forçadas em momentos desfavoráveis.
Diversificação e risco
Não há investimento perfeito. O triângulo básico inclui:
Liquidez, segurança e rentabilidade esperada. Geralmente, quanto maior a segurança, menor o retorno potencial.
A diversificação, embora não elimine perdas, ajuda a reduzir a dependência de um único ativo. Uma carteira equilibrada pode combinar:
- Ativos de alta liquidez para emergências
- Renda fixa para estabilidade
- Títulos indexados à inflação para metas de longo prazo
- Ações ou fundos imobiliários para potencial de renda e crescimento
- Exposição internacional para diluir riscos locais
Conclusão
Pequenos investimentos, aliados à disciplina, ao reinvestimento dos rendimentos e à expectativas realistas de retorno, podem sim gerar renda passiva relevante ao longo dos anos.
Não se trata de um atalho, mas de uma jornada de construção patrimonial. Quanto mais cedo começar, mais tempo terá para usufruir do poder dos juros compostos e conquistar a tão sonhada liberdade financeira.
Referências
- https://www.fgc.org.br/faq
- https://www.fgc.org.br/
- https://www.fgc.org.br/en/sobre-garantia-fgc
- https://www.fgc.org.br/garantia-fgc/fgc-nova-garantia
- https://www.bcb.gov.br/meubc/faqs/s/fundos-garantidores-de-credito
- https://www.fgc.org.br/documents/d/asset-library-55448/release-resolucao-4688?download=true
Últimas Notícias
-
 01/11/2026 - 03:52Open Banking: Revolução Financeira à Vista
-
 30/10/2026 - 15:58Renda Passiva: Mais Tempo, Mais Dinheiro, Mais Liberdade
-
 29/10/2026 - 12:06Dinheiro e Felicidade: A Relação que Você Nunca Pensou
-
 29/10/2026 - 00:32O Impacto da Geração Z no Consumo e Mercado
-
 28/10/2026 - 15:09O Guia Definitivo para Criar Renda Passiva Duradoura
-
 28/10/2026 - 02:18Investimento Socialmente Responsável: O Que é?
Leia mais...
-
 30/10/2026 - 15:58Renda Passiva: Mais Tempo, Mais Dinheiro, Mais Liberdade
-
 28/10/2026 - 15:09O Guia Definitivo para Criar Renda Passiva Duradoura
-
 27/10/2026 - 06:47Maximize Seus Ganhos com Estratégias de Renda Passiva
-
 24/10/2026 - 17:27Renda Passiva: A Chave para Uma Vida Sem Preocupações
-
 22/10/2026 - 20:11Da Teoria à Prática: Como Viver de Renda Passiva
-
 21/10/2026 - 03:34Construindo um Império de Renda Passiva: O Passo a Passo
-
 19/10/2026 - 10:00Renda Passiva: O Mapa para a Independência Financeira
-
 14/10/2026 - 07:50Investimentos Inteligentes para Renda Passiva Sustentável