
Da Teoria à Prática: Como Viver de Renda Passiva
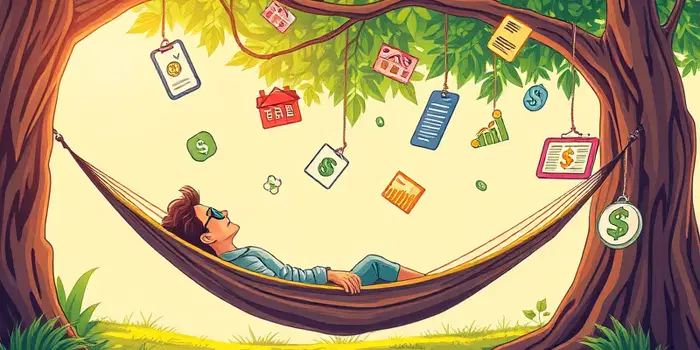
Sonhar em deixar o trabalho tradicional e viver de ganhos que chegam sem esforço diário virou objetivo de muitos brasileiros. No entanto, viver de renda passiva não significa encontrar atalhos mágicos. É preciso planejamento, paciência e consistência para construir um patrimônio sólido capaz de gerar fluxo de caixa suficiente ao longo dos anos.
Entendendo a Renda Passiva
Antes de definir estratégias, é fundamental saber o que chamamos de renda passiva e como ela difere de outras categorias:
Renda passiva são receitas que exigem pouca participação diária depois de estruturadas. Já a renda recorrente refere-se a pagamentos periódicos, como juros, dividendos ou aluguéis. A independência financeira ocorre quando esses rendimentos sustentam o padrão de vida, enquanto aposentadoria antecipada é a decisão de parar de trabalhar, podendo acontecer antes ou depois dessa independência.
Além disso, é importante distinguir renda nominal (valor bruto recebido) de renda real (poder de compra após inflação e custos). Nenhum investimento é totalmente passivo: todos demandam seleção, acompanhamento, rebalanceamento, declaração fiscal e gestão de riscos.
Principais Fontes de Renda Passiva
- Investimentos financeiros (títulos públicos, ações, fundos e ETFs)
- Imóveis (aluguéis residenciais, comerciais e fundos imobiliários)
- Negócios e propriedade intelectual (royalties, licenciamento, produtos digitais)
Cada fonte apresenta combinação única de liquidez, risco, necessidade de administração, tributação e potencial de crescimento. Ao diversificar em diferentes classes, você reduz o impacto de oscilações de mercado e mantém disciplina e diversificação constante em sua carteira.
Calculando o Patrimônio Necessário
O ponto de partida é saber quanto capital é preciso para gerar a renda desejada. A fórmula básica é:
Patrimônio necessário = renda anual desejada / taxa de retirada anual
Por exemplo, quem precisa de R$ 5.000 por mês terá R$ 60.000 anuais. Com uma taxa de retirada de 4%, o cálculo seria:
R$ 60.000 / 0,04 = R$ 1.500.000
Ou seja, um patrimônio de R$ 1,5 milhão suportaria retiradas de R$ 5.000 mensais em uma hipótese simplificada. A taxa de retirada deve ser conservadora e ajustada a seu perfil e horizonte de investimento.
A Importância da Taxa de Retirada
Não basta olhar para o rendimento bruto. Uma aplicação que rende 12% ao ano pode parecer generosa, mas há impactos de inflação, impostos, taxas de administração e oscilações de mercado. A taxa de retirada anual real deve considerar:
- Inflação média no horizonte de investimentos
- Alíquota efetiva de imposto de renda
- Custos de corretagem e administração
- Margem de segurança para anos de crise
Assim, preservar o poder de compra do patrimônio é tão importante quanto receber o valor nominal mensal.
Protegendo-se da Inflação
O risco invisível da inflação corrói o poder de compra ao longo do tempo. Se hoje R$ 5.000 mantêm um padrão de vida, em dez anos, com 4% de inflação anual, serão necessários cerca de R$ 7.401 para o mesmo padrão. Recomendamos:
• Atualizar as despesas periodicamente pelas projeções de inflação.
• Incluir ativos indexados ao IPCA, como Tesouro IPCA+, para preservar o poder de compra.
• Separar uma reserva em investimentos pós-fixados ou de alta liquidez para emergências e necessidades de curto prazo.
Cenário de Juros no Brasil
Em 2026, a Selic variou entre 14,25% e 13,75%, com projeções de queda para 12% em 2027 e 10% em 2029. Juros elevados facilitam a geração de renda nominal, mas uma estratégia baseada apenas em produtos pós-fixados sofre quando a taxa básica recua. Planeje sua carteira com uma taxa média conservadora, sem se basear no maior rendimento pontual.
Estratégias para Construir Renda Passiva
Para transformar teoria em prática, considere estas táticas:
- Faça aportes periódicos e constantes, aproveitando a disciplina de longo prazo.
- Rebalanceie a carteira anualmente, ajustando pesos entre renda fixa e variável.
- Invista em fundos imobiliários de segmentos diversificados (logística, lajes corporativas, shoppings).
- Adote Títulos IPCA+ para proteger contra aumento de preços.
- Pesquise fundos temáticos ou ações pagadoras de dividendos consistentes.
- Reserve uma parte em caixa para oportunidades em momentos de queda de mercado.
Com essas ações, você alia construção gradual de patrimônio e manutenção de flexibilidade.
Riscos e Tributação
Antes de escolher ativos, avalie riscos específicos: rentabilidade variável, vacância em imóveis, crises econômicas e volatilidade de mercado. Cada produto tem regime tributário distinto: fundos e Tesouro Direto seguem tabela regressiva de IR, enquanto fundos imobiliários têm isenção em determinadas condições. Entender a carga tributária impacta diretamente na renda líquida real.
Conclusão
Viver de renda passiva é um projeto de médio a longo prazo, apoiado em quatro pilares: patrimônio, taxa de retirada, diversificação e disciplina. Não existe fórmula mágica, mas um processo contínuo de estudo, ajustes e paciência. Ao combinar estratégias consistentes e revisão periódica, você poderá caminhar rumo à independência financeira com segurança e confiança.
Referências
- https://valor.globo.com/financas/noticia/2026/09/16/bc-corta-a-selic-para-1375percent-ao-ano-em-ultima-reuniao-pre-eleicoes.ghtml
- https://www.fazenda.mg.gov.br/empresas/legislacao_tributaria/comunicados/selic.html
- https://valorinveste.globo.com/mercados/moedas-e-juros/noticia/2026/09/16/copom-corta-selic-em-025-ponto-a-1375percent-ao-ano.ghtml
- https://www.tesourodireto.com.br/en/produtos/dados-sobre-titulos/rendimento-dos-titulos
- https://agenciabrasil.ebc.com.br/economia/noticia/2026-09/ata-do-copom-atribui-corte-da-selic-desaceleracao-da-economia
- https://investnews.com.br/investimentos/tesouro-direto-taxas-rendimento-hoje-titulos-longos-sobem-30092026/?noamp=mobile
Últimas Notícias
-
 23/10/2026 - 08:14Decisões Inteligentes: Como Evitar Gastos por Impulso
-
 22/10/2026 - 03:19Fundos Imobiliários: Gerando Renda Passiva
-
 21/10/2026 - 03:34Construindo um Império de Renda Passiva: O Passo a Passo
-
 20/10/2026 - 05:50Emissão Imediata: Cartões para Quem Não Pode Esperar
-
 19/10/2026 - 15:36O Dólar e a Economia Brasileira: Uma Relação Complexa
-
 19/10/2026 - 10:17Cartões de Débito: Além do Básico, Conheça as Vantagens
Leia mais...
-
 21/10/2026 - 03:34Construindo um Império de Renda Passiva: O Passo a Passo
-
 19/10/2026 - 10:00Renda Passiva: O Mapa para a Independência Financeira
-
 14/10/2026 - 07:50Investimentos Inteligentes para Renda Passiva Sustentável
-
 14/10/2026 - 01:50Seja Seu Próprio Chefe: Renda Passiva para Empreendedores
-
 04/10/2026 - 20:27Sete Maneiras de Começar a Gerar Renda Passiva Agora
-
 30/09/2026 - 23:42O Poder do Juro Composto na Renda Passiva
-
 30/09/2026 - 02:34Renda Passiva Digital: Ganhos Online Sem Fim
-
 27/09/2026 - 14:39Como Criar Múltiplas Fontes de Renda Passiva