
Renda Passiva: A Chave para Uma Vida Sem Preocupações
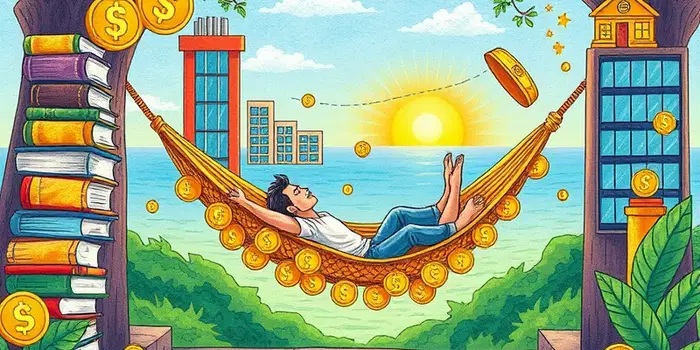
A busca pela liberdade financeira e pela tranquilidade no dia a dia torna-se cada vez mais essencial em um mundo de incertezas econômicas. A renda passiva como fonte de segurança surge como solução complementar ao salário, equilibrando riscos e oferecendo oportunidades de crescimento patrimonial.
O que é renda passiva?
Renda passiva é o dinheiro recebido sem a troca direta de tempo por trabalho naquele instante. Diferente da renda ativa – que depende de horas trabalhadas –, a passagem de um ativo, investimento ou sistema bem planejado gera um fluxo de caixa contínuo.
É importante compreender que “passiva” não equivale a “sem esforço”. A maior parte das modalidades exige capital inicial, planejamento financeiro e acompanhamento constante, além de um trabalho inicial relevante para estruturar processos.
Por que a renda passiva é tão relevante?
Vivemos em um ambiente de inflação, aposentadoria pública incerta e empregos instáveis. Nesse cenário, aumentar a parcela das despesas cobertas por rendimentos de ativos implica em menor dependência do trabalho assalariado.
Além disso, a digitalização da economia e o surgimento de produtos financeiros acessíveis ampliaram as possibilidades, permitindo aporte inicial modesto e diversificação. Você pode planejar um futuro com mais autonomia e independência financeira e liberdade de escolha.
Principais fontes de renda passiva no Brasil
Veja abaixo uma visão geral das principais alternativas disponíveis no mercado brasileiro, com comparação de características fundamentais.
*Desde que obedecidas as regras de distribuição e volume mínimo de cotistas.
Principais modalidades detalhadas
Tesouro Direto: títulos públicos com diversos perfis (Selic, Prefixado, IPCA+). Indicado para reservas e objetivos de médio prazo, com proteção contra a inflação nos títulos IPCA+ mantidos até vencimento.
CDB, LCI e LCA: papéis emitidos por bancos. LCIs e LCAs oferecem isenção de IR, mas exigem prazos de carência. CDBs são garantidos pelo FGC até R$ 250 mil por instituição.
Fundos Imobiliários: cotas negociadas em bolsa que distribuem rendimentos mensais. Ótima opção para diversificar em ativos reais com receita periódica sem gestão direta.
Ações pagadoras de dividendos: empresas sólidas que repassam lucros. Analisar yield, governança, geração de caixa e perspectivas setoriais antes de montar posição.
Imóveis para aluguel: renda tradicional que exige administração de contratos, manutenção e controle de custos. Rendimento bruto costuma ficar entre 4% e 6% ao ano.
Royalties e propriedade intelectual: livros, músicas, patentes e cursos online. Uma vez criado o ativo, é possível licenciar várias vezes, embora a receita seja incerta e exija proteção jurídica.
Negócios digitais automatizados: e-books, cursos, aplicativos e plataformas de assinatura. Demandam marketing, suporte e manutenção constante para permanecerem lucrativos.
Como começar o seu plano de renda passiva
- Defina objetivos financeiros claros e prazos (curto, médio e longo prazos).
- Monte uma reserva de emergência antes de investir em ativos de maior volatilidade.
- Estude cada produto, avaliando risco, rentabilidade líquida e tributação.
- Aplique gradualmente, diversificando entre diferentes classes de ativos.
- Reinvista os rendimentos para potencializar o efeito dos juros compostos.
Dicas práticas para manter o crescimento
1. Monitore regularmente o desempenho dos investimentos, realizando ajustes quando necessário.
2. Evite decisões impulsivas baseadas em flutuações de curto prazo e mantenha foco no longo prazo.
3. Mantenha-se atualizado sobre mudanças na legislação, tributação e cenário econômico.
4. Considere aumentar aportes quando receber bônus, heranças ou valores extraordinários, maximizando o poder dos juros compostos.
5. Cultive a disciplina na gestão financeira pessoal, evitando o endividamento excessivo que comprometa sua capacidade de investir.
Conclusão
A construção de patrimônio por meio de renda passiva é um processo gradual e acessível a qualquer pessoa disposta a planejar, estudar e persistir. Não se trata de enriquecimento instantâneo, mas de um caminho sólido para reduzir a dependência do salário e conquistar autonomia.
Ao diversificar estrategicamente, acompanhar os resultados e reinvestir ganhos, você criará um ciclo virtuoso de geração de caixa que, ao longo do tempo, transformará seus ativos em fluxo constante de renda.
Comece hoje mesmo: defina metas, organize suas finanças e inicie aportes conscientes. A chave para uma vida sem preocupações passa pelo poder de escolhas orientadas pelos rendimentos dos seus investimentos.
Referências
- https://www1.folha.uol.com.br/mercado/2026/08/selic-em-14-mantem-renda-fixa-pos-fixada-atrativa-veja-como-ficam-os-investimentos.shtml
- https://economia.uol.com.br/noticias/redacao/2026/10/02/tesouro-ipca-e-prefixados-sao-destaques-de-setembro-vale-investir.htm
- https://conteudos.xpi.com.br/renda-fixa/relatorios/selic-junho-2026-renda-fixa-quanto-rendem-10-mil/
- https://gazetamercantil.com/renda-fixa-cdb-ipca-selic-copom-setembro
- https://valor.globo.com/patrocinado/dino/noticia/2026/10/08/renda-fixa-em-alta-onde-estao-os-melhores-retornos-em-2026-1.ghtml
- https://controlei.ia.br/blog/renda-passiva-em-2026-guia-para-iniciantes
- https://midasfinance.com.br/blog/renda-passiva-no-brasil
- https://investnews.com.br/investimentos/para-proteger-cenario-selic-cdi/
- https://renovainvest.com.br/blog/selic-em-14-em-2026-onde-investir-na-renda-fixa-agora/
- https://g1.globo.com/pr/parana/especial-publicitario/banco-bari-patrimonio-inteligente/noticia/2026/07/09/juro-real-elevado-abre-janela-para-travar-rentabilidade-na-renda-fixa-privada.ghtml
Últimas Notícias
-
 24/10/2026 - 20:34O Futuro do Trabalho: Automação e Inteligência Artificial
-
 23/10/2026 - 09:26Taxas do Cartão: Entenda e Evite Surpresas Desagradáveis
-
 23/10/2026 - 08:14Decisões Inteligentes: Como Evitar Gastos por Impulso
-
 22/10/2026 - 20:11Da Teoria à Prática: Como Viver de Renda Passiva
-
 22/10/2026 - 03:19Fundos Imobiliários: Gerando Renda Passiva
-
 21/10/2026 - 03:34Construindo um Império de Renda Passiva: O Passo a Passo
Leia mais...
-
 22/10/2026 - 20:11Da Teoria à Prática: Como Viver de Renda Passiva
-
 21/10/2026 - 03:34Construindo um Império de Renda Passiva: O Passo a Passo
-
 19/10/2026 - 10:00Renda Passiva: O Mapa para a Independência Financeira
-
 14/10/2026 - 07:50Investimentos Inteligentes para Renda Passiva Sustentável
-
 14/10/2026 - 01:50Seja Seu Próprio Chefe: Renda Passiva para Empreendedores
-
 04/10/2026 - 20:27Sete Maneiras de Começar a Gerar Renda Passiva Agora
-
 30/09/2026 - 23:42O Poder do Juro Composto na Renda Passiva
-
 30/09/2026 - 02:34Renda Passiva Digital: Ganhos Online Sem Fim