
Como Sair do Vermelho: Um Guia Prático e Eficaz
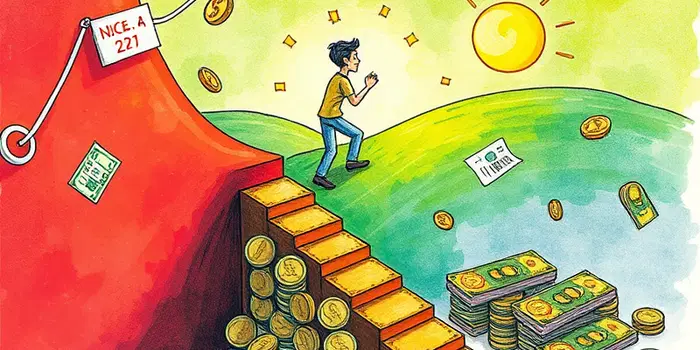
Estar no vermelho não significa falta de caráter ou incapacidade. Em muitos casos, surge da combinação de renda insuficiente, crédito caro, imprevistos e falta de visibilidade sobre o orçamento. Este guia foi elaborado para transformar esse cenário em passos concretos e acessíveis.
O panorama do endividamento no Brasil
O endividamento ganhou proporções expressivas na última década. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor da CNC, em setembro de 2026, 81,7% das famílias brasileiras estavam endividadas, contra 79,2% no mesmo mês de 2025.
Diante desse panorama, é fundamental compreender a diferença entre termos que muitas vezes se confundem:
- Endividamento: qualquer obrigação financeira, mesmo se em dia.
- Inadimplência: dívidas em atraso.
- Superendividamento: incapacidade de pagar sem prejudicar despesas básicas.
Em setembro de 2026, 29,6% das famílias tinham contas atrasadas; 12,5% já admitiam não ter condições de quitar todas as dívidas. O comprometimento médio da renda chegou a 29,6%, e cerca de 19,4% das famílias destinavam mais da metade dos ganhos ao pagamento de obrigações.
Por que o endividamento acontece?
O problema não é puramente financeiro: envolve escolhas, imprevistos e falta de informação. As principais causas são:
- Falta de planejamento e orçamento desorganizado.
- Uso indevido do cartão de crédito e cheque especial.
- Empréstimos de custo elevado sem comparação prévia.
- Despesas emergenciais sem reserva financeira.
Reconhecer essas raízes é o primeiro passo para interromper a escalada de juros e encargos.
Etapa 1: interromper o crescimento das dívidas
Antes de quitar qualquer valor, é preciso estancar o sangramento financeiro:
- Parar de usar o cartão de crédito para despesas supérfluas.
- Avoid pagar apenas o valor mínimo da fatura.
- Suspender compras parceladas não essenciais.
- Cancelar ou reduzir serviços de assinatura pouco utilizados.
- Não recorrer ao cheque especial, cujos juros são elevadíssimos.
- Separar o valor destinado a despesas básicas antes de qualquer pagamento adicional.
Só substitua uma dívida por outra quando a nova taxa for claramente menor e as parcelas couberem no orçamento.
Etapa 2: diagnóstico financeiro completo
O levantamento detalhado de cada débito traz clareza e empoderamento. Reúna todas as informações em uma planilha ou caderno:
Inclua também dívidas com familiares, contas básicas atrasadas e tributos. Separe as obrigações em dia das já vencidas e identifique quais têm garantia real ou juros variáveis.
Etapa 3: montar um orçamento de sobrevivência
Com o diagnóstico pronto, calcule a renda líquida e subtraia as despesas essenciais:
Renda disponível = Renda líquida – Despesas essenciais
Despesas básicas incluem moradia, alimentação, transporte, contas de consumo e saúde. Em seguida, liste:
- Despesas variáveis (lazer e supérfluos).
- Despesas adiáveis (reforma, viagens).
- Valor realista para pagar dívidas mensalmente.
A regra de ouro é não aceitar acordos cuja parcela comprometa o mínimo necessário para viver com dignidade.
Etapa 4: definir a ordem de prioridade
A sequência de quitação faz diferença no resultado e na motivação:
- Primeira prioridade: despesas com moradia, alimentação e saúde.
- Segunda prioridade: dívidas com risco patrimonial, como veículos e imóveis.
- Terceira prioridade: obrigações de juros elevados, como cheque especial e rotativo.
- Quarta prioridade: débitos de menor urgência ou custo.
Você pode optar pela técnica avalanche (juros altos primeiro) ou bola de neve (dívida menor primeiro). A avalanche reduz o custo total; a bola de neve oferece vitórias rápidas.
Etapa 5: negociar com sabedoria
Abordar o credor como uma decisão financeira, não apenas um pedido de desconto. Antes da negociação, defina:
- O valor máximo que cabe no seu orçamento.
- As dívidas prioritárias.
- A taxa ou oferta alternativa.
- As condições ideais de vencimento.
Durante a negociação, solicite:
Saldo atualizado, desconto para pagamento à vista, redução de juros, número de parcelas e comprovante formal do acordo. Compare o valor total a ser pago, não apenas a parcela mensal.
Como evitar recaídas e construir reserva
Sair do vermelho é apenas o começo. Para não voltar ao endividamento:
Limite gastos não essenciais durante pelo menos seis meses, crie o hábito de poupar e invista em uma reserva de emergência. Busque aumentar sua renda com atividades extras ou qualificação profissional.
Monitore o orçamento mensalmente, ajuste sempre que necessário e comemore cada meta cumprida. A consistência gera segurança e autoestima.
Conclusão
Superar dívidas é um processo que exige disciplina, planejamento e ação. Ao interromper o crescimento das dívidas, realizar um diagnóstico financeiro completo e negociar com clareza, você retoma o controle da sua vida financeira.
Com um orçamento realista, prioridades bem definidas e uma reserva em formação, o caminho para a estabilidade financeira se torna tangível. Dê o primeiro passo hoje e construa um futuro sem o peso das dívidas.
Referências
- https://valor.globo.com/brasil/noticia/2026/10/08/inadimplencia-e-endividamento-das-familias-recuam-em-setembro-diz-cnc.ghtml
- https://www.gp1.com.br/economia-e-negocios/noticia/2026/10/8/endividamento-das-familias-brasileiras-registra-primeira-queda-de-2026-e-recua-para-817-em-setembro-633527.html
- https://www.gov.br/pt-br/noticias/financas-impostos-e-gestao-publica/2020/11/populacao-pode-renegociar-dividas-por-meio-do-consumidor-gov-ate-o-dia-29-de-novembro
- https://www12.senado.leg.br/noticias/infomaterias/2026/05/dividas-em-recorde-assombram-as-familias-brasileiras
- https://valor.globo.com/brasil/noticia/2026/08/07/proporcao-de-familias-endividadas-bate-recorde-e-alcanca-82-diz-cnc.ghtml
- https://valor.globo.com/brasil/noticia/2026/09/10/com-endividamento-em-nivel-recorde-inadimplencia-voltou-a-crescer-em-agosto-diz-cnc.ghtml
- https://veja.abril.com.br/economia/endividamento-das-familias-bate-recorde-segundo-cnc/
- https://www.ebc.com/pt/forex/familias-endividadas-brasil-recorde-peic-2026
- https://www.poder360.com.br/poder-economia/endividamento-cai-para-817-em-setembro-menor-nivel-desde-junho/
- https://francesnews.com.br/post/2026/10/26/41932-endividamento-das-familias-recua-pela-primeira-vez-no-ano-e-chega-a-817
Últimas Notícias
-
 07/11/2026 - 21:47Renda Passiva para Todos: Comece Com o Que Você Tem
-
 07/11/2026 - 02:42Como Proteger Seu Capital da Inflação
-
 06/11/2026 - 08:44Pagamento por QR Code: A Evolução do Uso de Cartões
-
 05/11/2026 - 11:38Revisão Financeira: Um Check-up para Sua Saúde Econômica
-
 04/11/2026 - 21:05A Crise da Cadeia de Suprimentos Global
-
 03/11/2026 - 22:19Acelerando Sua Riqueza com Renda Passiva Estratégica
Leia mais...
-
 05/11/2026 - 11:38Revisão Financeira: Um Check-up para Sua Saúde Econômica
-
 02/11/2026 - 18:28Empreender com Consciência: Finanças para Pequenos Negócios
-
 29/10/2026 - 12:06Dinheiro e Felicidade: A Relação que Você Nunca Pensou
-
 25/10/2026 - 16:11Diversificação de Investimentos: Proteja Seu Patrimônio
-
 23/10/2026 - 08:14Decisões Inteligentes: Como Evitar Gastos por Impulso
-
 19/10/2026 - 05:37O Poder da Disciplina Financeira: Construa Sua Riqueza
-
 17/10/2026 - 09:08Seu Salário Não te Define: Como Aumentar Sua Renda
-
 16/10/2026 - 00:02Investir em Conhecimento: O Melhor Investimento Financeiro