
Construindo Patrimônio: Estratégias para o Sucesso Financeiro
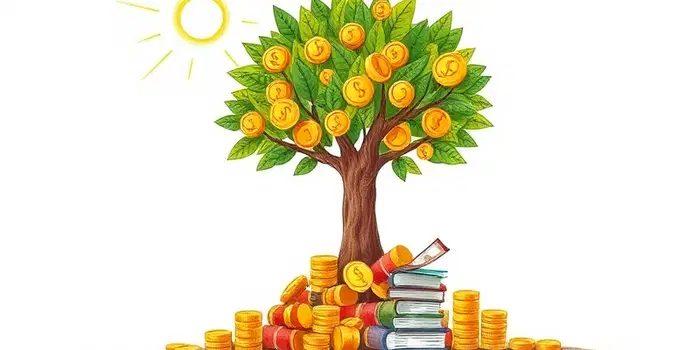
Construir patrimônio é uma jornada que vai muito além de apenas ganhar mais ou buscar o investimento perfeito. Envolve decisões diárias, disciplina e visão de longo prazo.
Neste artigo, você encontrará orientações claras e inspiradoras para aumentar sua renda, controlar gastos, eliminar dívidas, criar reservas, investir com consistência e proteger seu patrimônio de imprevistos.
Conceitos Fundamentais de Patrimônio
Antes de traçar metas, é essencial entender o que compõe o seu patrimônio. O patrimônio líquido representa o saldo real entre tudo que se possui e todas as dívidas existentes.
Os ativos podem incluir dinheiro em conta, imóveis, ações, fundos, participações empresariais e direitos a receber. Já os passivos englobam dívidas de cartão, empréstimos pessoais, financiamentos e obrigações fiscais.
É importante diferenciar renda, riqueza e patrimônio: enquanto a renda refere-se ao fluxo recebido regularmente, a riqueza traduz a capacidade de sustentar o padrão de vida e enfrentar riscos. Já o patrimônio é o conjunto de ativos menos passivos.
Contexto Econômico Brasileiro
O ambiente de juros e inflação no Brasil impacta diretamente suas escolhas de investimento. Com meta de inflação em torno de 3% e projeções acima do teto em 2026, é fundamental compreender taxas reais de retorno.
A Selic, após oscilar entre 14,25% e 13,75% ao ano, oferece oportunidades em renda fixa, mas também aumenta o custo de empréstimos.
Calcular a rentabilidade real protege o poder de compra dos seus recursos. Por exemplo, um retorno nominal de 10% ao ano, descontada inflação de 4%, resulta em ganho real de cerca de 5,77%.
Diagnóstico Financeiro: o Primeiro Passo
Antes de decidir onde investir, é imprescindível mapear sua situação atual. Acompanhar renda, despesas, dívidas, investimentos e objetivos ajuda a tomar decisões conscientes.
Registrar mensualmente o patrimônio líquido mensalmente ajuda a avaliar se as ações tomadas estão, de fato, gerando progresso.
Orçamento e Taxa de Poupança
O orçamento não é um limite, mas um guia para destinar recursos aos objetivos certos. Defina uma taxa de poupança antes de comprometer gastos.
Uma fórmula simples estabelece que:
Taxa de poupança = (aportes mensais / renda líquida) × 100
Por exemplo, com renda líquida de R$ 6.000 e aportes de R$ 900, sua taxa de poupança seria de 15%.
- Defina o valor a investir assim que receber.
- Automatize transferências para evitar tentação de gastar.
- Separe despesas essenciais das supérfluas.
- Reavalie seu orçamento mensalmente.
- Evite cortar gastos que impactem sua saúde ou produtividade.
Quitando Dívidas Antes de Investir
Priorizar dívidas caras é, na prática, o mesmo que obter um retorno seguro equivalente à taxa de juros poupada. Eliminar dívidas com juros elevados deve ser passo inicial antes de aplicar em ativos.
Dívidas de cartão rotativo, cheque especial e empréstimos pessoais costumam ter custos mensais acima de qualquer investimento conservador.
- Liste todas as dívidas com saldo, juros e prazos.
- Negocie prazos e taxas sempre que possível.
- Priorize a quitação pela taxa mais alta (método avalanche).
- Ou opte pela menor dívida para ganhar motivação (método bola de neve).
- Crie uma pequena reserva para não voltar ao crédito caro.
Construindo Reserva de Emergência
Uma reserva sólida evita a necessidade de resgatar investimentos em momentos desfavoráveis. Idealmente, acumule entre 3 e 6 meses de despesas essenciais se tiver renda estável, ou 6 a 12 meses em caso de maior instabilidade.
Esse fundo deve priorizar liquidez, baixo risco e resgate ágil. reservas de emergência adequadas ao perfil garantem tranquilidade e protegem seu plano financeiro.
Produtos como Tesouro Selic, CDBs com liquidez diária e fundos de renda fixa simples são opções versáteis para essa finalidade.
Investimento Consistente e Diversificado
Depois de quitar dívidas e formar reserva, é hora de investir de modo comportamento financeiro disciplinado e estratégico. A regularidade e a diversificação são pilares para proteger e potencializar seu patrimônio.
- Renda fixa pós-fixada para acompanhar a Selic e o CDI.
- Ações e ETFs para participar do crescimento de empresas.
- Fundos multimercado para equilibrar risco e retorno.
- Imóveis diretos ou fundos imobiliários para fluxo de aluguéis.
- Previdência privada e metais preciosos como proteção adicional.
O aporte sistemático, mesmo em quantias pequenas, aproveita o tempo a favor dos juros compostos e reduz o impacto da volatilidade.
Protegendo e Revisando seu Patrimônio
Além de investir, é essencial adotar mecanismos de proteção: seguros de vida, análise patrimonial, testamentos e planejamento sucessório. proteger o patrimônio contra imprevistos assegura que imponderáveis não comprometam sua trajetória.
Revisar periodicamente seu plano, realocar ativos e ajustar metas conforme mudanças de vida, de economia e de objetivos faz parte de um processo dinâmico.
diversificação para reduzir riscos financeiros e revisar periodicamente o plano financeiro garantem que você permaneça alinhado com seus propósitos.
Construir patrimônio é resultado de escolhas consistentes: controle de gastos, geração de renda, disciplina nos aportes, tempo a favor dos juros compostos e proteção inteligente. Adote essas estratégias e veja seu patrimônio crescer de maneira sólida e sustentável.
Referências
- https://oglobo.globo.com/economia/noticia/2026/08/11/banco-central-publica-ata-do-copom-que-baixou-taxa-selic-de-1425percent-para-14percent-ao-ano.ghtml
- https://oglobo.globo.com/economia/financas/noticia/2026/09/16/banco-central-reduz-taxa-selic-para-1375.ghtml
- https://oglobo.globo.com/economia/noticia/2026/09/22/banco-central-detalha-corte-da-selic-para-1375percent-em-ata-do-copom.ghtml
- https://www.gov.br/investidor/pt-br/educacional/politica-de-educacao-financeira
- https://oglobo.globo.com/google/amp/economia/noticia/2026/08/11/banco-central-publica-ata-do-copom-que-baixou-taxa-selic-de-1425percent-para-14percent-ao-ano.ghtml
- https://www1.folha.uol.com.br/mercado/2026/08/banco-central-reduz-selic-a-14-ao-ano-com-corte-de-025-ponto-pela-quarta-vez.shtml
- https://www.gov.br/cvm/pt-br/assuntos/noticias/2022/cvm-lanca-politica-de-educacao-financeira
- https://oglobo.globo.com/economia/noticia/2026/06/23/banco-central-divulga-ata-do-copom.ghtml
- https://www.gov.br/cvm/pt-br/assuntos/educacao
- https://oglobo.globo.com/economia/financas/noticia/2026/08/05/banco-central-corta-selic-pela-4a-vez-seguida-de-1425percent-para-14percent-ao-ano.ghtml
Últimas Notícias
-
 18/11/2026 - 04:44Mercado de Carbono: Oportunidades para o Brasil
-
 18/11/2026 - 03:16Cartões Sem Anuidade: Uma Opção que Realmente Compensa?
-
 16/11/2026 - 11:40Renda Passiva: O Caminho Menos Percorrido para o Sucesso
-
 15/11/2026 - 19:29Análise de Crédito: Como as Instituições Avaliam Seu Perfil
-
 15/11/2026 - 10:13Economia Comportamental: Por Que Tomamos Decisões Irracionais?
-
 15/11/2026 - 02:43O Papel das Pequenas Empresas na Recuperação Econômica
Leia mais...
-
 14/11/2026 - 00:55O Guia Completo para Iniciantes em Investimentos
-
 12/11/2026 - 18:40Planejamento de Curto Prazo: Alcançando Metas Rápidas
-
 07/11/2026 - 21:23Como Sair do Vermelho: Um Guia Prático e Eficaz
-
 05/11/2026 - 11:38Revisão Financeira: Um Check-up para Sua Saúde Econômica
-
 02/11/2026 - 18:28Empreender com Consciência: Finanças para Pequenos Negócios
-
 29/10/2026 - 12:06Dinheiro e Felicidade: A Relação que Você Nunca Pensou
-
 25/10/2026 - 16:11Diversificação de Investimentos: Proteja Seu Patrimônio
-
 23/10/2026 - 08:14Decisões Inteligentes: Como Evitar Gastos por Impulso