
Análise de Crédito: Como as Instituições Avaliam Seu Perfil
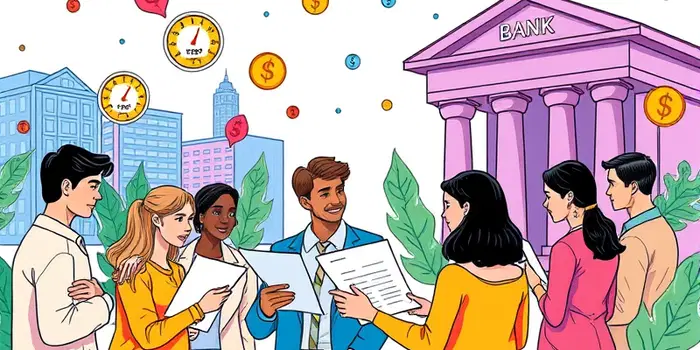
Quando pensamos em solicitar um empréstimo, um financiamento ou até mesmo um cartão de crédito, muitas vezes imaginamos apenas a burocracia do contrato. No entanto, por trás desse processo está uma etapa crucial: a avaliação completa do seu perfil realizada pelas instituições financeiras.
Entender como essa análise funciona não apenas esclarece dúvidas, mas também abre caminhos para melhorar suas chances de aprovação e obter condições mais favoráveis.
O que é Análise de Crédito?
A análise de crédito é um procedimento técnico e estratégico pelo qual bancos, financeiras, fintechs e varejistas avaliam o risco de concessão de uma determinada operação. Seja um empréstimo pessoal, um financiamento de veículo, um cartão ou crédito consignado, o objetivo principal é estimar a probabilidade de inadimplência antes da formalização do acordo.
Ela vai muito além de um simples score: envolve dados cadastrais, histórico de pagamentos, nível de endividamento, fluxo de caixa e até variáveis macroeconômicas.
Ao compreender os critérios adotados, você passa a gerir melhor suas finanças e a agir proativamente para fortalecer sua reputação junto às instituições.
Os 5 Cs do Crédito
Uma forma didática de entender a análise de crédito é pelos “5 Cs”: Caráter, Capacidade, Capital, Colateral e Condições. Cada elemento representa um pilar da avaliação de risco.
Conhecer cada um desses pilares ajuda a direcionar sua estratégia de crédito e a oferecer as informações mais relevantes no momento da solicitação.
Principais Dados Considerados
Para compor uma visão completa do risco, as instituições consultam diversas fontes:
- Dados cadastrais (CPF, endereço e regularidade);
- Renda comprovada e estabilidade de ganhos;
- Comprometimento mensal equilibrado de despesas e dívidas;
- Histórico de pagamentos e registros em bureaus;
- Dívidas em aberto e protestos;
- Consultas frequentes ao CPF;
- Relacionamento com produtos e serviços bancários.
Cada item recebe peso diferente conforme o modelo de risco e a política interna da instituição. Por isso, é possível ter aprovação em um cartão de crédito e recusa em um financiamento de valor elevado.
Como Melhorar Seu Perfil de Crédito
Mais do que compreender os critérios, vale a pena adotar ações práticas para tornar seu perfil mais atraente:
- Pague contas e parcelas sempre antes do vencimento;
- Mantenha histórico consistente de pagamentos mesmo em pequenas transações;
- Reduza o nível de endividamento ao equilibrar despesas fixas;
- Negocie dívidas antigas e atualize registros em bureaus;
- Ofereça garantias reais ou pessoais quando possível;
- Mantenha seus dados cadastrais sempre atualizados;
- Evite solicitar vários créditos em curto espaço de tempo.
Essas atitudes demonstram responsabilidade financeira e geram confiança em quem analisa seu pedido.
Cautelas Jurídicas e Direitos do Consumidor
O processo de avaliação de crédito também está sujeito à legislação vigente e a normas de proteção de dados. É fundamental conhecer seus direitos:
- Ter acesso ao motivo de eventual recusa;
- Solicitar revisão de informações incorretas;
- Exigir a eliminação de dados desatualizados;
- Ter clareza sobre políticas internas de análise e pontuação.
O respeito à privacidade e à transparência não é apenas obrigação legal, mas também um diferencial de mercado que fortalece a relação entre cliente e instituição.
Conclusão
A análise de crédito é uma etapa essencial tanto para quem solicita recursos quanto para quem concede. Entender seus critérios permite agir de forma consciente, planejar negociações com assertividade e maximizar suas chances de obter limites, prazos e taxas mais favoráveis.
Com disciplina financeira, atenção aos detalhes cadastrais e postura proativa, você transforma um processo muitas vezes visto como burocrático em uma oportunidade de crescimento e aprendizado.
Ao final, lembre-se de que crédito é uma ferramenta de alavancagem: usada com sabedoria, pode impulsionar sonhos e projetos; sem controle, pode comprometer sua saúde financeira. Prepare-se, informe-se e construa um perfil sólido.
Referências
- https://www.creditas.com/exponencial/analise-de-credito/
- https://meusdados.bancobmg.com.br/Termos&Condicoes
- https://revistapgbc.bcb.gov.br/revista/issue/download/38/213
- https://odia.ig.com.br/economia/2025/09/7127046-score-entenda-como-pontuacao-funciona-e-quais-habitos-financeiros-impactam-na-liberacao-de-credito.html
- https://repositorio.unifesp.br/server/api/core/bitstreams/996eb85f-3608-4ec6-8ab0-2bc7f191a5a6/content
Últimas Notícias
-
 15/11/2026 - 10:13Economia Comportamental: Por Que Tomamos Decisões Irracionais?
-
 15/11/2026 - 02:43O Papel das Pequenas Empresas na Recuperação Econômica
-
 14/11/2026 - 07:30Crédito Rotativo: O Vilão das Finanças e Como Fugir Dele
-
 14/11/2026 - 00:55O Guia Completo para Iniciantes em Investimentos
-
 13/11/2026 - 20:50Investindo em Ações Pagadoras de Dividendos
-
 12/11/2026 - 18:40Planejamento de Curto Prazo: Alcançando Metas Rápidas
Leia mais...
-
 14/11/2026 - 07:30Crédito Rotativo: O Vilão das Finanças e Como Fugir Dele
-
 12/11/2026 - 04:44Cartões Personalizados: Além da Estética, Quais as Vantagens?
-
 08/11/2026 - 20:55Seguro Viagem do Cartão: Você Sabe Como Ativar?
-
 06/11/2026 - 08:44Pagamento por QR Code: A Evolução do Uso de Cartões
-
 02/11/2026 - 00:59Cartão Consignado: Vantagens para Aposentados e Pensionistas
-
 27/10/2026 - 23:36Tecnologia Contactless: A Praticidade dos Pagamentos por Aproximação
-
 23/10/2026 - 09:26Taxas do Cartão: Entenda e Evite Surpresas Desagradáveis
-
 20/10/2026 - 05:50Emissão Imediata: Cartões para Quem Não Pode Esperar