
O Papel das Pequenas Empresas na Recuperação Econômica
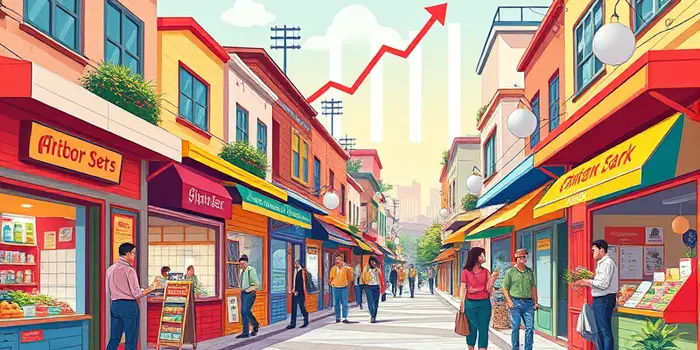
As micro e pequenas empresas formam a espinha dorsal da economia brasileira. Com cerca de 26,2 milhões de empresas ativas, desse total quase 94% pertence ao universo das MPMEs, movimentando comércio, serviços, indústria e construção. Embora cada negócio atue em escala reduzida, a soma de suas operações gera impacto significativo no mercado de trabalho e no consumo das famílias. Neste artigo, exploraremos como esses empreendimentos atuam como agentes de transformação e quais políticas e práticas são essenciais para garantir uma recuperação sustentável.
O papel dos pequenos negócios vai além de ser merecedores de apoio em tempos de crise: eles são protagonistas na criação de oportunidades, na diversificação econômica e no fortalecimento das cadeias produtivas locais. Para que cumpram essa missão, é vital que tenham acesso a crédito a custos acessíveis, previsibilidade e apoio institucional consistente. A seguir, detalharemos as principais contribuições e os desafios que precisam ser superados.
O impacto na geração de empregos
Entre janeiro e junho de 2026, as MPMEs criaram 543,5 mil empregos formais, cerca de 60% das vagas abertas no país. Em junho, foram 84,8 mil postos de trabalho, concentrados principalmente no setor de serviços, que respondeu por 42 mil contratações, seguido por comércio e construção. Essa capacidade de absorver mão de obra com agilidade revela o poder de transformação social dessas empresas.
A geração de empregos pelas pequenas empresas não só amplia a renda disponível, mas também distribui o crescimento econômico de forma mais equitativa. Quando um microempreendedor decide contratar, ativa um ciclo de consumo e investimento localizado – o chamado efeito multiplicador – que beneficia fornecedores, locadores de espaços e profissionais autônomos.
É possível destacar três benefícios diretos dessa dinâmica:
- Absorção rápida de trabalhadores em momentos de retomada.
- Aumento da renda e estímulo ao consumo regional.
- Distribuição dos efeitos da recuperação por cidades e bairros.
Desempenho econômico recente
O Índice Omie de Desempenho Econômico das PMEs registrou crescimento real de 3,6% em abril de 2026, em relação ao mesmo mês em 2025. Contudo, o avanço não foi uniforme entre os setores. Enquanto indústria e serviços apresentaram resultados mais robustos, o comércio varejista enfrentou retração.
Esse panorama revela como a dependência da renda das famílias, da concorrência digital e das condições de crédito impacta diretamente o comércio. Por outro lado, saúde, transporte e indústria de transformação exibiram maior dinamismo, indicando setores com potencial para liderar a próxima fase de crescimento.
Relação circular entre consumo e negócios locais
A recuperação econômica impulsionada pelas pequenas empresas segue uma lógica ciclo de consumo e produção em quatro etapas principais:
- Contratação de trabalhadores pelas MPMEs.
- Rendimento que sustenta o consumo local.
- Aumento do faturamento dos pequenos negócios.
- Novas contratações e investimentos.
Quando essa sequência funciona de maneira integrada, observa-se uma amplificação dos efeitos positivos, com reflexos na ocupação formal, no aumento de tributos e na qualidade de vida das comunidades. No entanto, fatores como juros elevados, inflação e queda da confiança do consumidor podem interromper o ciclo e desacelerar todo o processo.
Desafios de acesso ao crédito
O acesso ao crédito continua sendo o principal obstáculo para a expansão dos pequenos empreendimentos. Em julho de 2026, a taxa média de juros do crédito livre para pessoas jurídicas atingiu 25,4% ao ano, ante 23,5% em dezembro de 2025. Essa diferença reflete o alto risco percebido pelos bancos e a exigência de garantias que as MPMEs muitas vezes não possuem.
O crédito bancário pode ser classificado em duas categorias:
- Crédito para sobreviver: cobre folha de pagamento, aluguel e despesas operacionais imediatas.
- Crédito para crescer: financia máquinas, tecnologia, expansão e contratação de longo prazo.
Enquanto o primeiro tipo garante a continuidade do negócio, o segundo é essencial para estimular a inovação, aumentar a produtividade e gerar impacto mais duradouro na economia.
Fragilidade financeira e inadimplência
Dados de abril de 2026 mostram que cerca de 8,52 milhões de empresas estavam inadimplentes, número preocupante considerando a menor capacidade de caixa das MPMEs. A inadimplência reduz o acesso a novos empréstimos e pode desencadear um ciclo negativo de queda no faturamento e aumento de custos financeiros.
Outro indicador de atenção é a recuperação judicial: o total de microempresas em recuperação triplicou entre o primeiro trimestre de 2023 e o segundo trimestre de 2026, chegando a 1.575 casos. Entre as pequenas empresas, houve alta de 69% no mesmo período. Este cenário sinaliza a necessidade de políticas públicas que considerem a fragilidade financeira desses negócios.
Inovação e adaptação
Apesar das limitações de capital, muitos pequenos empreendedores se destacam pela flexibilidade e velocidade de adaptação. O uso de vendas digitais e marketplaces, por exemplo, permitiu a manutenção de receitas durante períodos de restrição ao comércio. Outras estratégias incluem o trabalho remoto, a produção sob demanda e o atendimento personalizado.
- Implementação de canais de e-commerce próprios.
- Adoção de sistemas de pagamento eletrônico.
- Especialização em nichos de mercado.
- Uso das redes sociais para divulgação e fidelização.
Essas iniciativas mostram que a capacidade de adaptação é um elemento-chave para a competitividade das MPMEs, permitindo que elas testem rapidamente novos produtos e serviços com menor risco.
Distribuição regional e desenvolvimento local
Outro ponto fundamental é a capilaridade dessas empresas. Diferentemente dos grandes grupos, as pequenas iniciativas estão presentes em cidades de todos os portes, reduzindo concentrações econômicas e gerando renda em municípios que muitas vezes ficam fora dos grandes investimentos. Elas contribuem para preservar serviços essenciais, estimular a formalização e fortalecer cadeias produtivas locais.
Ao diversificar o tecido empresarial, as MPMEs promovem um crescimento mais equilibrado, amenizando desigualdades regionais e fortalecendo a economia nacional.
Confiança empresarial e perspectivas de investimento
O Índice de Confiança das Micro e Pequenas Empresas registrou 87,8 pontos em abril de 2026, abaixo dos níveis observados em 2024, quando ultrapassou 94 pontos. A incerteza em relação às taxas de juros, à política fiscal e à conjuntura global limita o apetite por investimentos. Sem um ambiente estável e previsível, muitos empreendedores adiam planos de expansão ou inovação.
Para reverter esse quadro, é fundamental que governos e instituições financeiras coordenem esforços para reduzir o custo do capital, oferecer linhas de crédito direcionadas e simplificar processos burocráticos. Somente assim será possível transformar o otimismo em resultados concretos.
Conclusão
As micro e pequenas empresas são pilares essenciais para uma recuperação econômica sólida e inclusiva. Sua capacidade de gerar empregos, estimular o consumo e distribuir renda localmente as coloca no centro de qualquer estratégia de retomada. Porém, para que cumpram esse papel de forma sustentável, é preciso garantir acesso ao crédito a custos menores, criar um ambiente regulatório previsível e promover políticas públicas alinhadas às necessidades desses empreendedores.
Ao reconhecer que a recuperação pode ser simultaneamente positiva em termos de geração de vagas e desigual em termos de saúde financeira, podemos direcionar esforços para apoiar quem mais necessita, sem perder de vista o potencial transformador desses negócios. Investir no crescimento das MPMEs é investir no futuro do país.
Referências
- https://valor.globo.com/brasil/noticia/2026/10/08/cresce-numero-de-microempresas-em-recuperacao.ghtml
- https://timesbrasil.com.br/brasil/economia-brasileira/juros-e-selic/selic-queda-credito-caro-recuperacao-judicial-recorde-empresas/
- https://revistaoeste.com/economia/brasil-tem-63-mil-empresas-em-recuperacao-judicial/
- https://veja.abril.com.br/economia/recuperacoes-judiciais-avancam-entre-micro-e-pequenas-empresas/
- https://gazetahora1.com/noticia/11442/quebradeira-empresarial-brasil-termina-primeiro-semestre-com-6-3-mil-empresas-em-recuperacao-judicial
- https://valor.globo.com/empresas/media-e-mais/noticia/2026/05/20/desempenho-de-pmes-avanca-36percent-em-abril-puxado-pela-atividade-industrial.ghtml
- https://www.serasaexperian.com.br/conteudos/empreender-brasil/
- https://eshoje.com.br/economia/2026/09/recuperacoes-judiciais/
- https://sebrae.com.br/sites/PortalSebrae/ufs/sc/noticias/uma-em-cada-cinco-empresas-de-sc-planeja-investir-durante-a-pandemia,4ebc8c11a0c93710VgnVCM1000004c00210aRCRD
- https://www.firjan.com.br/firjan/peq/temas/economia-firjan.htm
Últimas Notícias
-
 15/11/2026 - 19:29Análise de Crédito: Como as Instituições Avaliam Seu Perfil
-
 15/11/2026 - 10:13Economia Comportamental: Por Que Tomamos Decisões Irracionais?
-
 14/11/2026 - 07:30Crédito Rotativo: O Vilão das Finanças e Como Fugir Dele
-
 14/11/2026 - 00:55O Guia Completo para Iniciantes em Investimentos
-
 13/11/2026 - 20:50Investindo em Ações Pagadoras de Dividendos
-
 12/11/2026 - 18:40Planejamento de Curto Prazo: Alcançando Metas Rápidas
Leia mais...
-
 15/11/2026 - 10:13Economia Comportamental: Por Que Tomamos Decisões Irracionais?
-
 13/11/2026 - 20:50Investindo em Ações Pagadoras de Dividendos
-
 12/11/2026 - 13:23Análise Macroeconômica para Iniciantes
-
 09/11/2026 - 02:56O Potencial do Mercado de Hidrogênio Verde
-
 07/11/2026 - 02:42Como Proteger Seu Capital da Inflação
-
 04/11/2026 - 21:05A Crise da Cadeia de Suprimentos Global
-
 01/11/2026 - 03:52Open Banking: Revolução Financeira à Vista
-
 29/10/2026 - 00:32O Impacto da Geração Z no Consumo e Mercado