
O Guia Completo para Iniciantes em Investimentos
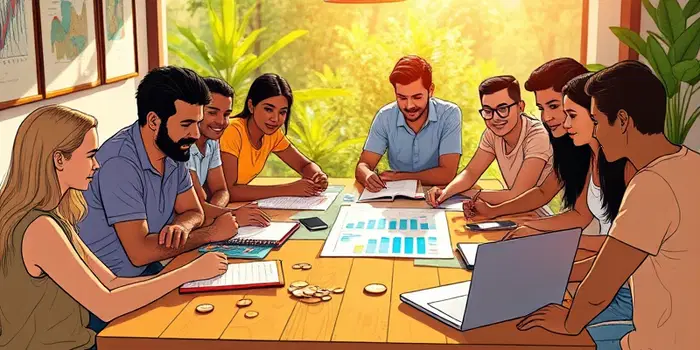
Investir não é privilégio de poucos ou tema exclusivo de especialistas financeiros. Para quem está começando, a jornada se inicia não no mercado, mas no controle das próprias finanças. Mais do que buscar ganhos imediatos, é fundamental estabelecer organização, segurança e consistência em cada etapa do planejamento. Neste guia, você encontrará conceitos essenciais, passos práticos e ferramentas que vão ajudá-lo a entender o universo dos investimentos, traçar metas realistas e evitar armadilhas comuns. Prepare-se para transformar sua relação com o dinheiro e dar os primeiros passos rumo a um futuro mais tranquilo e promissor.
O que são investimentos
Investir significa aplicar recursos em ativos ou produtos financeiros com a expectativa de preservar ou aumentar o patrimônio ao longo do tempo. É importante diferenciar objetivos antes de aplicar qualquer quantia:
- Poupar: separar dinheiro e mantê-lo reservado, sem buscar rentabilidade além de eventuais juros da poupança.
- Investir: direcionar recursos para ativos que podem gerar remuneração ou valorização, equilibrando risco e retorno.
- Especular: apostar em oscilações de preço em prazos curtos, geralmente com exposições elevadas a riscos.
Todo investimento envolve riscos, como flutuação de mercado, crédito ou liquidez. Com compreensão e paciência, é possível equilibrar esses riscos ao perfil e ao objetivo de cada investidor.
Organização financeira antes de investir
Antes de escolher produtos ou valores, é essencial fazer um diagnóstico financeiro detalhado:
- Renda líquida mensal.
- Despesas fixas e variáveis.
- Dívidas em aberto e parcelamentos.
- Montante disponível para direcionar aos investimentos.
- Patrimônio atual.
Calcule sua capacidade de poupança com a fórmula da taxa de poupança:
Taxa de poupança = (valor investido mensalmente / renda líquida mensal) × 100.
O importante é manter um valor sustentável e repetir esse processo mês a mês, definir objetivos claros e realistas evita frustrações e ajuda a manter o hábito de investir.
Geralmente, faz sentido priorizar a quitação de dívidas com juros altos antes de buscar rentabilidade em aplicações conservadoras. Cartão de crédito, cheque especial e empréstimos com taxas elevadas consomem muito da rentabilidade líquida, comprometendo seu progresso financeiro.
Construção da reserva de emergência
Uma reserva de emergência é um montante separado exclusivamente para imprevistos, como problemas de saúde, perda de emprego ou reparos urgentes. Esse fundo deve oferecer alta liquidez e baixo risco, sem interferir em investimentos de médio ou longo prazo.
O valor recomendado varia conforme estabilidade de renda:
Para esse objetivo, recomenda-se produtos simples e acessíveis:
- Tesouro Selic
- CDB com liquidez diária
- Fundos de renda fixa de baixo custo
Evite aplicar a reserva em ativos de alta volatilidade, como ações ou fundos imobiliários, que podem ter prazos longos de resgate e perdas momentâneas.
Critérios fundamentais de avaliação
Para escolher o melhor investimento, faça uma avaliação cuidadosa de cada investimento com base em quatro critérios principais:
Rentabilidade: o quanto a aplicação pode render, antes e depois de impostos e custos. Considere sempre a rentabilidade líquida e real, descontando a inflação.
Risco: a possibilidade de oscilações no valor, atraso no pagamento, ou até perda de parte do capital. Entenda o perfil do emissor e a natureza do ativo.
Liquidez: a facilidade e velocidade para resgatar o dinheiro. Produtos com liquidez imediata são adequados à reserva de emergência, mas podem oferecer remuneração menor.
Custos: taxas de administração, performance, corretagem, emolumentos e impostos. A rentabilidade anunciada só faz sentido após descontar todos estes encargos.
Perfis de investidor
O perfil de investidor ajuda a determinar a alocação ideal entre renda fixa e variável, mas não deve ser visto como prisão:
Conservador: prioriza preservação de capital, liquidez e previsibilidade. Normalmente investe maior parte em renda fixa.
Moderado: busca equilíbrio entre segurança e crescimento, aceitando oscilações controladas. Combina renda fixa e renda variável.
Agressivo: tolera maior volatilidade e possíveis perdas, focando em retornos mais elevados a longo prazo. Tem maior exposição a ações, fundos imobiliários, ETFs e ativos internacionais.
Com o tempo, seu perfil pode mudar conforme idade, objetivos, patrimônio e experiência de mercado.
Principais produtos de renda fixa e variável
Na renda fixa, você empresta dinheiro ao governo ou a instituições financeiras, com remuneração prefixada, pós-fixada ou híbrida. Já na renda variável, o retorno não é certo e depende de mercados, empresas e economia.
Principais modalidades:
Prefixada: a taxa é acordada no momento da aplicação. Você sabe antecipadamente o retorno, mas o preço pode oscilar.
Pós-fixada: o rendimento acompanha indicadores, como CDI ou Selic. Isso protege contra quedas de taxa, mas pode sofrer em cenários de juros baixos.
Híbrida: combina uma taxa fixa com índice de inflação (IPCA), buscando ganhar poder de compra no longo prazo.
Em renda variável, destacam-se ações, fundos imobiliários, ETFs e criptomoedas. Esses ativos exigem maior acompanhamento e tolerância a perdas temporárias, mas podem oferecer rentabilidade superior no longo prazo.
Como começar na prática
1. Abra conta em uma corretora de valores confiável.
2. Escolha uma plataforma simples e compare custos.
3. Inicie com valores pequenos para testar seu conforto com oscilações.
4. Diversifique em diferentes classes de ativos, respeitando seu perfil.
5. Acompanhe periodicamente sua carteira e reavalie objetivos.
Invista de forma automatizada sempre que possível, programando aportes mensais consistentes. Essa disciplina reduz o impacto das emoções e ajuda a aproveitar as variações do mercado.
Considerações finais
Iniciar no mundo dos investimentos é uma jornada de autoconhecimento e aprendizado contínuo. Com planejamento, disciplina e paciência, qualquer pessoa pode construir uma trajetória sólida, independentemente do valor inicial. Lembre-se de revisar suas metas periodicamente, ajustar a alocação conforme mudanças de vida e manter o foco em resultados de longo prazo. Comece hoje mesmo e consolide o hábito de investir: os frutos desse comportamento se refletem em maior segurança financeira e na realização de sonhos pessoais.
Referências
- https://rplaw.com.br/informativo/informe-tributario-tributacao-e-declaracao-dos-investimentos-no-brasil-dirpf-2026/
- https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/guias
- https://www.b3.com.br/pt_br/produtos-e-servicos/tesouro-direto/tesouro-direto/perguntas-frequentes/
- https://investidor10.com.br/conteudo/investimentos-no-imposto-de-renda/
- https://conteudo.cvm.gov.br/menu/investidor/publicacoes/cadernos_guias.html
- https://renovainvest.com.br/blog/como-declarar-fiis-e-etf-no-imposto-de-renda-2022/
- https://conteudo.cvm.gov.br/menu/investidor/educacao/iniciativas.html
- https://investidor10.com.br/imposto-de-renda/
- https://clickpetroleoegas.com.br/nova-tributacao-dos-investimentos-comeca-em-2026-e-pode-reduzir-ganhos-com-cdb-tesouro-e-acoes-btl96/
- https://renovainvest.com.br/blog/guia-definitivo-tabelas-ir-investimentos/
Últimas Notícias
-
 13/11/2026 - 20:50Investindo em Ações Pagadoras de Dividendos
-
 12/11/2026 - 18:40Planejamento de Curto Prazo: Alcançando Metas Rápidas
-
 12/11/2026 - 13:23Análise Macroeconômica para Iniciantes
-
 12/11/2026 - 04:44Cartões Personalizados: Além da Estética, Quais as Vantagens?
-
 11/11/2026 - 21:16Descubra as Melhores Ferramentas para Renda Passiva
-
 09/11/2026 - 02:56O Potencial do Mercado de Hidrogênio Verde
Leia mais...
-
 12/11/2026 - 18:40Planejamento de Curto Prazo: Alcançando Metas Rápidas
-
 07/11/2026 - 21:23Como Sair do Vermelho: Um Guia Prático e Eficaz
-
 05/11/2026 - 11:38Revisão Financeira: Um Check-up para Sua Saúde Econômica
-
 02/11/2026 - 18:28Empreender com Consciência: Finanças para Pequenos Negócios
-
 29/10/2026 - 12:06Dinheiro e Felicidade: A Relação que Você Nunca Pensou
-
 25/10/2026 - 16:11Diversificação de Investimentos: Proteja Seu Patrimônio
-
 23/10/2026 - 08:14Decisões Inteligentes: Como Evitar Gastos por Impulso
-
 19/10/2026 - 05:37O Poder da Disciplina Financeira: Construa Sua Riqueza