
Crédito Rotativo: O Vilão das Finanças e Como Fugir Dele
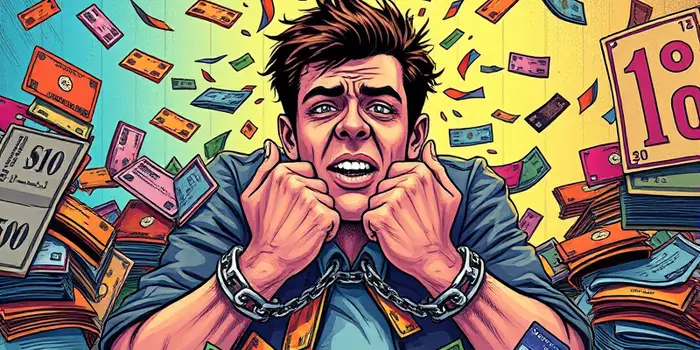
O crédito rotativo do cartão de crédito costuma surgir como um alívio rápido em momentos de aperto. Porém, essa facilidade pode se transformar em uma armadilha perigosa quando o saldo não é quitado integralmente. Ao optar pelo pagamento mínimo, vale lembrar que pagar apenas o mínimo não resolve a dívida — você estará apenas financiando o saldo remanescente a juros altíssimos, criando um ciclo difícil de romper.
Entendendo o Crédito Rotativo
O crédito rotativo é acionado em quatro situações comuns:
- Pagar apenas o valor mínimo da fatura;
- Efetuar qualquer pagamento inferior ao total;
- Deixar a fatura em aberta após o vencimento;
- Realizar saques usando a função crédito.
Nessas condições, o banco financia o saldo que permanece em aberto e aplica juros e encargos até o próximo vencimento. Apesar de ser apresentado como uma linha de curtíssimo prazo, os custos podem se acumular rapidamente, elevando a dívida a níveis descontrolados.
Por exemplo, imagine uma fatura de R$ 1.000. Se você pagar apenas R$ 200, os R$ 800 restantes são financiados no rotativo. Na fatura seguinte, esse valor ganha juros diários, tornando o montante cada vez maior — especialmente se houver novas compras no período.
Por Que o Rotativo É Tão Caro
As taxas do crédito rotativo estão entre uma das maiores taxas do mercado. Segundo o Banco Central, a taxa média anual chegou a 444,9% em agosto de 2026, enquanto a inadimplência atingia 66,2% — o maior nível da série histórica.
Para ilustrar melhor a diferença de custos, observe a tabela abaixo:
Além disso, os juros do rotativo são calculados diariamente sobre o saldo devedor, com capitalização ao final de cada ciclo. Mesmo sem considerar tarifas extras, há juros compostos diários sem piedade, tornando impossível verificação imediata do aumento real da dívida.
Limite Legal de 100% da Dívida e Seus Limites
Desde 3 de janeiro de 2024, novas regras estabelecem que juros e encargos no rotativo e no parcelamento não podem ultrapassar limite legal de 100% da dívida. Na prática, para uma fatura de R$ 1.000, o total máximo a pagar é R$ 2.000.
Esse teto representa um avanço no combate a abusos, mas não elimina o problema de altas taxas. Ele não impede novas contratações, não reduz a dívida automaticamente e não se aplica a operações anteriores, dependendo do contrato. Portanto, encarar o rotativo apenas como um limite máximo não resolve o cerne da questão.
É importante verificar se a regra se aplica à sua dívida. Contratos firmados antes de janeiro de 2024 podem ficar de fora, e cada instituição pode definir encargos adicionais dentro dos limites permitidos. Conhecer os detalhes do contrato é essencial.
Rotativo Versus Outras Modalidades
Comparar o rotativo com outras opções é fundamental para tomar decisões mais conscientes. Em geral, o parcelamento da fatura oferece taxas menores que o rotativo, embora ainda elevadas. Em alguns casos, um empréstimo pessoal ou consignado pode sair mais em conta, com prazos e encargos mais previsíveis.
Empréstimos consignados, por exemplo, costumam oferecer taxas entre 1% e 2% ao mês para assalariados ou aposentados, bem abaixo do rotativo. Mesmo o parcelamento da fatura, com juros de 12% a 15% ao mês, ainda é mais acessível que o rotativo em muitas ocasiões.
Ao avaliar as alternativas, leve em conta o CET de cada operação, o prazo para quitação e o valor total a ser pago. Uma opção válida pode ser trocar o crédito rotativo por um empréstimo que reduza o custo mensal e minimize o risco de transformar dívidas em juros exponenciais.
A Dimensão do Problema no Brasil
No início de 2026, cerca de 40 milhões de brasileiros estavam com saldo rotativo em aberto. Nos oito primeiros meses do ano, as contratações somaram R$ 311 bilhões, e a inadimplência alcançou 66,2% em agosto. Esses números revelam que o rotativo não é apenas uma questão de comportamento individual, mas resultado de fatores macroeconômicos e sociais.
Para muitas famílias, esse perpetuar de juros significa cortar gastos essenciais, atrasar contas de luz e água e abdicar de lazer e fundamentais. A sensação de impotência cresce quando o salário parece evaporar antes mesmo de chegar à conta bancária.
O Ciclo Perigoso e Sinais de Alerta
Imagine Maria, que começa o mês com esperança. Após uma emergência médica, ela paga apenas o mínimo de R$ 150 em uma fatura de R$ 1.200. No mês seguinte, Maria se depara com R$ 1.350 — a soma de juros e novas compras. Sem alternativa, ela paga outro mínimo e entra em um ciclo que corrói sua renda.
O mecanismo de crescimento da dívida rotativa segue etapas simples, porém implacáveis. A cada mês, o consumidor que paga apenas parte da fatura acumula juros sobre o saldo anterior — criando uma bola de neve que consome cada vez mais renda.
- Pagar o mínimo por dois meses seguidos;
- Usar um cartão para quitar a fatura de outro;
- Recorrer a saques no crédito para despesas básicas;
- Parcelar compras essenciais com frequência;
- Não conhecer o valor total da dívida.
Reconhecer esses sinais a tempo é crucial para interromper o ciclo antes que a dívida se torne impagável.
Como Fugir do Crédito Rotativo
O primeiro passo é criar um plano de ação simples e alcançável. Foque em definir prioridades: interromper o uso do cartão imediatamente, quitação de dívidas mais onerosas, renegociação de encargos e, sobretudo, evitar a armadilha de novos empréstimos a qualquer custo. Cada real economizado hoje faz diferença amanhã.
- Parar de aumentar a dívida — bloquear o cartão e evitar novas compras;
- Negociar condições mais favoráveis com o banco ou financeira;
- Substituir o rotativo por uma operação mais barata, como empréstimo pessoal;
- Elaborar um orçamento realista e definir valor fixo para pagamento;
- Manter pagamentos em dia por meio de débito automático.
Ao seguir esse roteiro, você constrói um caminho sólido para sair do rotativo e volta a ter paz de espírito. Se for preciso, conte com ferramentas de controle financeiro, planilhas e apps confiáveis, e envolva familiares ou amigos no acompanhamento para manter a disciplina.
Além disso, é essencial verificar o Custo Efetivo Total em qualquer negociação. Essa prática evita surpresas e permite comparar ofertas de bancos e financeiras de maneira transparente. Ao garantir que as condições estejam de acordo com sua capacidade de pagamento, você constrói um histórico mais sólido e reduz a chance de voltar ao rotativo.
Em resumo, o crédito rotativo é uma solução de curtíssimo prazo que pode se tornar um dos maiores obstáculos ao seu progresso financeiro. Identificar o momento em que você está preso ao ciclo de juros, entender as regras que limitam abusos e adotar estratégias práticas de negociação são passos indispensáveis para retomar o controle do seu orçamento. Com um plano bem estruturado e disciplina, é possível não apenas sair do rotativo, mas também criar hábitos saudáveis de consumo e poupança — garantindo tranquilidade e segurança para o futuro.
Referências
- https://g1.globo.com/economia/noticia/2026/10/02/maior-juro-do-mercado-uso-do-rotativo-bate-recorde-lula-quer-limitar-a-um-cartao-de-credito-por-pessoa.ghtml
- https://valor.globo.com/google/amp/patrocinado/pulse-brand/noticia/2026/09/08/mesmo-com-queda-recente-juros-do-rotativo-ainda-chegam-a-436-ao-ano-no-brasil-1.ghtml
- https://valor.globo.com/financas/noticia/2026/09/29/inadimplencia-nas-operacoes-de-credito-atinge-5percent-novo-recorde-novo-recorde-historico.ghtml
- https://valor.globo.com/financas/noticia/2026/09/29/bc-inadimplncia-de-pessoas-fsicas-no-rotativo-do-carto-sobe-para-662-pontos-percentuais-a-maior-da-srie-histrica.ghtml
- https://timesbrasil.com.br/brasil/juros-cartao-rotativo-4424-junho/
- https://www.portalin.com.br/negocios/juros-do-rotativo-do-cartao-sobem-a-4494-ao-ano-em-agosto/
- https://oglobo.globo.com/economia/noticia/2026/03/30/juros-do-cartao-sobem-credito-perde-ritmo-e-aperta-familias-diz-bc.ghtml
- https://sampi.net.br/ovale/noticias/amp/3008660/cidade/2026/10/lula-quer-proibir-brasileiros-de-ter-mais-de-um-cartao-entenda-
- https://plox.com.br/noticia/30/03/2026/juros-cartao-credito-rotativo-436-por-cento-banco-central-endividamento
- https://jornaldebrasilia.com.br/noticias/economia/juro-medio-do-rotativo-do-cartao-de-credito-sobe-a-4449-ao-ano-em-agosto-diz-bc/
Últimas Notícias
-
 14/11/2026 - 00:55O Guia Completo para Iniciantes em Investimentos
-
 13/11/2026 - 20:50Investindo em Ações Pagadoras de Dividendos
-
 12/11/2026 - 18:40Planejamento de Curto Prazo: Alcançando Metas Rápidas
-
 12/11/2026 - 13:23Análise Macroeconômica para Iniciantes
-
 12/11/2026 - 04:44Cartões Personalizados: Além da Estética, Quais as Vantagens?
-
 11/11/2026 - 21:16Descubra as Melhores Ferramentas para Renda Passiva
Leia mais...
-
 12/11/2026 - 04:44Cartões Personalizados: Além da Estética, Quais as Vantagens?
-
 08/11/2026 - 20:55Seguro Viagem do Cartão: Você Sabe Como Ativar?
-
 06/11/2026 - 08:44Pagamento por QR Code: A Evolução do Uso de Cartões
-
 02/11/2026 - 00:59Cartão Consignado: Vantagens para Aposentados e Pensionistas
-
 27/10/2026 - 23:36Tecnologia Contactless: A Praticidade dos Pagamentos por Aproximação
-
 23/10/2026 - 09:26Taxas do Cartão: Entenda e Evite Surpresas Desagradáveis
-
 20/10/2026 - 05:50Emissão Imediata: Cartões para Quem Não Pode Esperar
-
 19/10/2026 - 10:17Cartões de Débito: Além do Básico, Conheça as Vantagens