
Histórico de Crédito: Construa um Bom Perfil com Seu Cartão
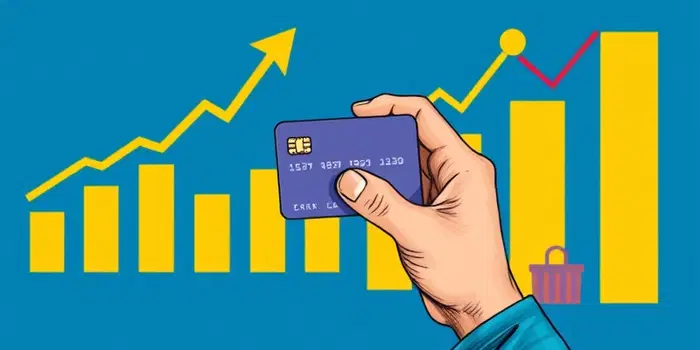
O cartão de crédito pode ser muito mais do que uma forma de pagamento: ele é uma ferramenta estratégica para sua reputação financeira. Quando usado com critério e responsabilidade, contribui para um registro positivo no mercado.
Essa confiabilidade é avaliada por bancos, financeiras e empresas de diversos setores, que consultam seu histórico antes de liberar novos limites ou aprovar financiamentos.
Vamos detalhar conceitos fundamentais, mostrar práticas recomendadas e oferecer um plano prático para quem deseja usar o cartão como aliado na construção de um histórico de crédito sólido e transparente.
O que é histórico de crédito
O histórico de crédito é o conjunto de informações sobre como você lida com compromissos financeiros ao longo do tempo. Ele inclui pagamentos de faturas, empréstimos, financiamentos e até contas de consumo como água e energia.
Registros como dívidas vencidas, renegociações e consultas ao CPF também fazem parte desse banco de dados. Quem analisa esse histórico tende a estimar seu risco de inadimplência antes de tomar qualquer decisão de crédito.
Empresas de diversos segmentos, como bancos, financeiras e operadoras de telefonia, utilizam esses dados para decidir se liberam limites, definem juros ou aprovam um pedido de financiamento.
Histórico de crédito, score e cadastro positivo
Apesar de relacionados, esses três conceitos não são sinônimos. O histórico de crédito é o registro de todas as transações e comportamentos financeiros ao longo do tempo.
O score de crédito é uma pontuação estatística que estima a probabilidade de você honrar compromissos futuros. Cada bureau de crédito usa um modelo próprio, levando em conta fatores como pagamentos em dia e volume de dívidas.
O Cadastro Positivo, por sua vez, é o banco de dados que reúne informações sobre pagamentos realizados, incluindo contas de consumo, parcelas de empréstimos e faturas de cartão.
O score não é fixo: ele sobe quando você demonstra disciplina e cai diante de atrasos ou aumento de consultas de crédito em curto período.
Por que o cartão pode ajudar
O uso consciente do cartão de crédito cria um ciclo de comprovação de disciplina:
1. Você recebe um limite.
2. Faz compras dentro desse limite.
3. Recebe a fatura.
4. pagar a fatura integralmente e até a data de vencimento.
5. Repete o processo mensalmente.
Esse comportamento consistente demonstra ao mercado que você administra compromissos recorrentes com responsabilidade.
Imagine alguém sem histórico no sistema: mesmo com renda regular, a falta de movimentações impede que o score suba. Um cartão bem utilizado inicia esse processo.
Cadastro Positivo no Brasil
Desde 2019, o Cadastro Positivo no Brasil é automático e gratuito para pessoas físicas e jurídicas. Ele inclui informações sobre contas de água, energia, gás, telefone e faturas de cartão.
Mais do que registrar inadimplência, o sistema valoriza pagamentos realizados em dia e ajuda a construir reputação positiva.
No entanto, o cadastro não substitui bons hábitos financeiros: se os pagamentos forem feitos em atraso, o histórico refletirá essa falha.
Plano prático para construir um bom histórico com o cartão
Este plano segue seis etapas que promovem disciplina e organização, ajudando você a usar o cartão como aliado e não como vilão.
Etapa 1: conhecer a própria renda.
Antes de qualquer compra, identifique quanto recebe por mês, valores fixos de moradia, alimentação e transporte. Use planilhas ou aplicativos para ter controle de todas as despesas.
Etapa 2: escolher um limite compatível.
Opte por um limite que permita pagar a fatura integralmente mesmo que surjam imprevistos. Limites altos demais sem planejamento podem levar ao descontrole.
Etapa 3: começar com despesas previsíveis.
Use o cartão apenas para gastos planejados, como supermercado, farmácia e assinaturas essenciais. Isso facilita o acompanhamento sem aumentar seu padrão de consumo por impulso.
Etapa 4: acompanhar os gastos durante o mês.
Consulte o aplicativo frequentemente e registre cada compra, número de parcelas e data de fechamento da fatura. Adotar uso regular sem exagerar no limite evita surpresas.
Etapa 5: pagar o total da fatura.
Evite o crédito rotativo. pagar até a data de vencimento e integralmente é a forma mais segura de manter o histórico limpo e sem juros elevados.
Etapa 6: criar lembretes e revisar mensalmente.
Ative notificações, programe alertas dias antes do vencimento e, se possível, use débito automático. Ao final de cada ciclo, avalie suas estratégias e ajuste o limite conforme a necessidade.
O que realmente ajuda e o que não ajuda
Algumas práticas reforçam sua reputação, enquanto outras podem atrapalhar o desenvolvimento do seu histórico.
O que realmente ajuda:
- manter gastos compatíveis com a renda
- evitar atrasos em suas faturas
- analisar o relatório de crédito
- uso moderado e consciente
O que não ajuda:
- Solicitar vários cartões sem necessidade
- Utilizar todo o limite com frequência
- Pagar apenas o valor mínimo da fatura
- Acumular dívidas no crédito rotativo
Utilização do limite: como abordar o tema
Muitos especialistas mencionam manter o uso abaixo de 30% do limite total como referência. Porém, o mais importante é sua capacidade de pagamento, não um percentual exato.
Deixar uma margem livre no limite demonstra equilíbrio e pode ajudar em emergências sem comprometer todo o orçamento.
O perigo do pagamento mínimo e do rotativo
Quando você paga apenas o valor mínimo, o saldo restante continua em aberto e passa a ter juros elevados. Isso pode transformar uma dívida planejada em um problema financeiro sério.
Exemplo prático: em uma fatura de R$ 1.000, se você pagar apenas o mínimo, o restante será transferido para o rotativo e sofrerá encargos que aumentam o valor da próxima conta.
Para preservar seu histórico e evitar custos extras, lembre-se de que manter disciplina no pagamento é mais importante do que correr atrás de limites maiores.
Em suma, o cartão de crédito é uma poderosa ferramenta para construir um histórico sólido quando utilizado com percepção e responsabilidade. Siga as práticas recomendadas, monitore seus gastos e fortaleça sua reputação financeira ao longo dos meses.
Referências
- https://www.serasa.com.br/score/
- https://www.sicredi.com.br/site/blog/produtos/cartao-credito-guia-completo/
- https://blog.willbank.com.br/como-construir-um-bom-historico-de-credito-5-dicas-pra-ajudar-voce/
- https://antecipafacil.com.br/artigo/como-melhorar-historico-de-credito-como-sair-do-zero-moed259e
- https://www.serasa.com.br/score/blog/como-construir-historico-de-credito/
- https://antecipafacil.com.br/artigo/como-melhorar-historico-de-credito-guia-para-quem-esta-comecando
- https://cartaoi.com/como-construir-e-manter-um-historico-de-credito-solido-no-brasil/
- https://antecipafacil.com.br/artigo/como-melhorar-historico-de-credito-explicado-para-quem-nunca-usou-mods4vem
- https://dipilon.com/p/primeiro-cartao-guia-completo-para-construir-um-bom-historico/
- https://oglobo.globo.com/patrocinado/pulse-brand/noticia/2026/09/30/inadimplencia-recorde-ceo-da-siscobra-analisa-o-cenario-1.ghtml
Últimas Notícias
-
 19/11/2026 - 19:24Como Proteger e Crescer Sua Renda Passiva
-
 18/11/2026 - 04:44Mercado de Carbono: Oportunidades para o Brasil
-
 18/11/2026 - 03:16Cartões Sem Anuidade: Uma Opção que Realmente Compensa?
-
 18/11/2026 - 00:15Construindo Patrimônio: Estratégias para o Sucesso Financeiro
-
 16/11/2026 - 11:40Renda Passiva: O Caminho Menos Percorrido para o Sucesso
-
 15/11/2026 - 19:29Análise de Crédito: Como as Instituições Avaliam Seu Perfil
Leia mais...
-
 18/11/2026 - 03:16Cartões Sem Anuidade: Uma Opção que Realmente Compensa?
-
 15/11/2026 - 19:29Análise de Crédito: Como as Instituições Avaliam Seu Perfil
-
 14/11/2026 - 07:30Crédito Rotativo: O Vilão das Finanças e Como Fugir Dele
-
 12/11/2026 - 04:44Cartões Personalizados: Além da Estética, Quais as Vantagens?
-
 08/11/2026 - 20:55Seguro Viagem do Cartão: Você Sabe Como Ativar?
-
 06/11/2026 - 08:44Pagamento por QR Code: A Evolução do Uso de Cartões
-
 02/11/2026 - 00:59Cartão Consignado: Vantagens para Aposentados e Pensionistas
-
 27/10/2026 - 23:36Tecnologia Contactless: A Praticidade dos Pagamentos por Aproximação